Crecimiento del ahorro voluntario en Colombia: ciudadanos apuestan por la inversión estratégica
Colfondos reporta un crecimiento del 25% en aportes voluntarios, evidenciando que los colombianos buscan transformar sus ahorros en inversiones estratégicas para combatir la inflación y construir patrimonio a largo plazo.

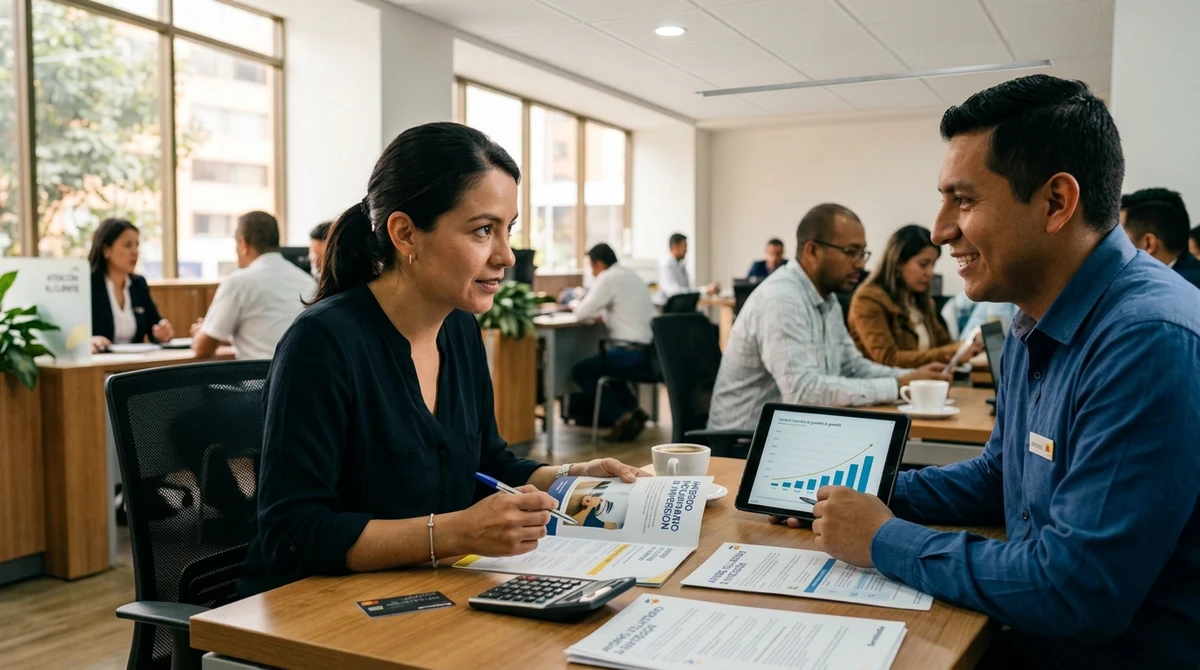
En el marco del mes del ahorro, el panorama financiero en Colombia evidencia una transformación profunda en la mentalidad de los ciudadanos frente a la gestión de sus recursos. Según los reportes más recientes de Colfondos, se ha registrado un incremento del 25% en los aportes netos a cuentas de ahorro voluntario durante el periodo comprendido entre 2025 y 2026. Esta cifra se consolida como un indicador clave de que los colombianos están trascendiendo la cultura de la reserva estática de capital, buscando mecanismos donde el dinero trabaje activamente para alcanzar metas financieras a largo plazo.
Si bien la consolidación de un fondo de emergencia se mantiene como un paso fundamental, la educación financiera contemporánea plantea el desafío de evolucionar hacia la inversión. Mientras el ahorro tradicional garantiza liquidez inmediata para necesidades urgentes, la inversión se posiciona como la herramienta estratégica indispensable para la construcción de patrimonio y el bienestar sostenible. Contrario a la creencia popular que cataloga la inversión como un privilegio exclusivo de expertos o grandes capitales, la mayoría de los trabajadores formales ya participan en los mercados financieros a través de sus aportes obligatorios a pensión y cesantías, los cuales son gestionados en diversos activos y sectores económicos.
Diferencias fundamentales entre guardar e invertir
Para lograr una transición exitosa hacia una cultura de inversión, los especialistas de Colfondos destacan cuatro pilares esenciales: tiempo, rentabilidad, diversificación y constancia. La distinción principal radica en el propósito y la operatividad de cada herramienta. Una cuenta de ahorros convencional es necesaria para la gestión diaria y la atención de imprevistos debido a su disponibilidad inmediata; no obstante, mantener la totalidad del capital en estos instrumentos a largo plazo limita significativamente la capacidad de superar el efecto erosivo de la inflación.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmePor el contrario, al destinar recursos a portafolios de inversión, como los de renta variable internacional, la dinámica financiera se transforma. A pesar de las fluctuaciones naturales del mercado, el factor tiempo y la reinversión de rendimientos potencian el crecimiento del capital de manera exponencial. Un ejemplo tangible de esta dinámica se observa en las cesantías: aunque funcionan primordialmente como un seguro de desempleo, una visión de largo plazo puede generar resultados notables. Colfondos, entidad líder en rentabilidad acumulada en el portafolio de cesantías a largo plazo entre 2011 y 2026, señala que una inversión hipotética de $100 millones en 2011 habría ascendido a aproximadamente $258 millones en mayo de este año, sin necesidad de realizar aportes adicionales.
El auge del ahorro voluntario como estrategia patrimonial
Una vez que el ciudadano comprende su rol activo como inversionista a través de los aportes obligatorios, el siguiente paso lógico en la escala financiera es el ahorro voluntario. Esta alternativa ha ganado terreno como un mecanismo eficaz para potenciar objetivos financieros específicos y personalizados. Las estadísticas de la entidad respaldan esta tendencia, reportando actualmente 75.960 afiliados en pensiones voluntarias y la administración de recursos que ascienden a los $2,65 billones.
En lo que va del año 2026, la gestión técnica de estos recursos ha permitido entregar rendimientos superiores a los $161.000 millones de pesos a los clientes. Estos resultados consolidan la confianza de los ahorradores en los instrumentos de inversión privada como motores de crecimiento económico personal.
La democratización del acceso a los mercados financieros
Históricamente, uno de los mayores obstáculos para la inversión ha sido el mito de requerir sumas exorbitantes para ingresar al mercado. En la actualidad, el sector financiero colombiano ha avanzado decididamente hacia la democratización, permitiendo la apertura de cuentas de pensión voluntaria con montos mínimos de inversión. El enfoque de entidades como Colfondos se centra en ofrecer asesoría profesional personalizada para que los usuarios logren organizar sus flujos de caja y ahorren según sus capacidades reales, sin comprometer su estabilidad económica cotidiana.
En conclusión, la transición del ahorro simple a la inversión representa el camino definitivo hacia el bienestar financiero integral. Con el acompañamiento técnico adecuado y el uso de las herramientas financieras correctas, cualquier ciudadano tiene la posibilidad de optimizar sus finanzas, tomar decisiones informadas y asegurar una estructura patrimonial sólida y resiliente para el futuro.
Preguntas y respuestas de contexto
¿Qué cambio se ha registrado en el comportamiento financiero de los colombianos?
Se ha reportado un incremento del 25% en los aportes a cuentas de ahorro voluntario entre 2025 y 2026, lo que refleja una transición del ahorro estático hacia la inversión estratégica.
¿Cuál es la diferencia clave entre ahorrar e invertir según los expertos?
Mientras el ahorro tradicional busca liquidez inmediata para emergencias, la inversión utiliza el tiempo y la diversificación para combatir la inflación y construir patrimonio a largo plazo.
¿Qué resultados ha generado el ahorro voluntario recientemente?
Colfondos reporta 75.960 afiliados en pensiones voluntarias con recursos por $2,65 billones, logrando entregar rendimientos superiores a los $161.000 millones en lo que va de 2026.
Noticias relacionadas
El café colombiano cierra su año cafetero con una caída del 15% en la producción
La Federación Nacional de Cafeteros reportó una cosecha de 12,65 millones de sacos entre octubre de…

Gremios proponen alzas de hasta 9,5 % para el salario mínimo de 2027, muy por debajo del precedente de 2026
La Comisión Permanente de Concertación de Políticas Salariales y Laborales retomó este martes la…

El FMI advirtió sobre un repunte "desordenado" de las tasas de los bonos ante una deuda global en máximos
El FMI advirtió en sus Reuniones Anuales en Bangkok que la deuda pública global superará el 100 %…