ATENCIÓN: Contraloría de Medellín ratifica hallazgo fiscal de $739.562 millones por la adquisición de Afinia
La Contraloría Distrital de Medellín confirmó un hallazgo fiscal de $739.562 millones relacionado con la compra de Afinia por parte de EPM, señalando graves irregularidades en la renuncia a cláusulas de protección contractual durante la administración anterior.

La situación financiera y administrativa de las Empresas Públicas de Medellín (EPM) enfrenta un nuevo y crítico capítulo tras la formalización de hallazgos fiscales de una magnitud sin precedentes en la historia de la entidad. La Contraloría Distrital de Medellín ha confirmado un hallazgo administrativo con presunta incidencia fiscal que alcanza la suma de $739.562 millones de pesos, derivado directamente del proceso de compra y la posterior gestión operativa de CaribeMar S.A.S. E.S.P., marca conocida comercialmente como Afinia. Esta filial es la responsable de suministrar energía eléctrica en diversos departamentos de la región Caribe colombiana, una operación que hoy está bajo la lupa de los organismos de control.
Un impacto financiero sin precedentes para la entidad
El reporte oficial entregado por el ente de control fiscal establece que esta cifra de más de 739 mil millones de pesos constituye apenas el punto de partida de una evaluación financiera profunda. Según analistas y expertos en la materia, existe la posibilidad de que los saldos negativos se incrementen en el corto plazo a medida que avancen las auditorías. La determinación de la Contraloría pone de relieve una serie de irregularidades que han desembocado en lo que diversos sectores técnicos y políticos califican como la decisión administrativa más errática y perjudicial en la trayectoria reciente de EPM.
La transacción en cuestión fue ejecutada durante la administración que rigió los destinos de la capital antioqueña en el periodo inmediatamente anterior. A pesar de que existían múltiples advertencias de carácter técnico, jurídico y financiero que señalaban riesgos de gran envergadura, la operación siguió adelante. El análisis del organismo de control subraya que la adquisición de Afinia no solo puso en riesgo la estabilidad de la principal empresa de servicios públicos del país, sino que además provocó un vacío fiscal de proporciones masivas que la actual administración distrital debe ahora gestionar y tratar de mitigar para salvaguardar el patrimonio público.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmeLos hallazgos de la Contraloría sugieren que tanto la planeación como la ejecución de esta compra carecieron del rigor y la debida diligencia necesarios para proteger los recursos de los ciudadanos de Medellín. La omisión sistemática de señales de alerta financiera y la falta de prudencia administrativa son señaladas como los pilares de este detrimento patrimonial que hoy golpea con fuerza las arcas de la organización.
La investigación del ente de control fiscal se centra con especial énfasis en las actuaciones administrativas ocurridas durante el mes de septiembre de 2020. En ese momento crucial, se procedió a la renegociación y el perfeccionamiento de la compra mediante la aprobación del Acta de Junta Directiva No. 1695, lo que derivó en la suscripción del Otrosí No. 5 al contrato original. Para la Contraloría, este hito fue el detonante del desenlace financiero negativo que hoy se reporta oficialmente.
Originalmente, el Contrato de Compraventa de Acciones, firmado el 30 de marzo de 2020, incluía salvaguardas específicas. Se había estipulado que cualquier incumplimiento en los indicadores de recaudo —cuyo valor de referencia se fijó en un 81,33%— representaba un Efecto Material Adverso (EMA). Durante el periodo de seguimiento previo al cierre definitivo de la transacción, se detectó una desviación significativa en este indicador. Contractualmente, este hecho otorgaba a EPM la facultad legal de abstenerse de concretar la adquisición sin incurrir en costos adicionales, multas o penalizaciones legales.
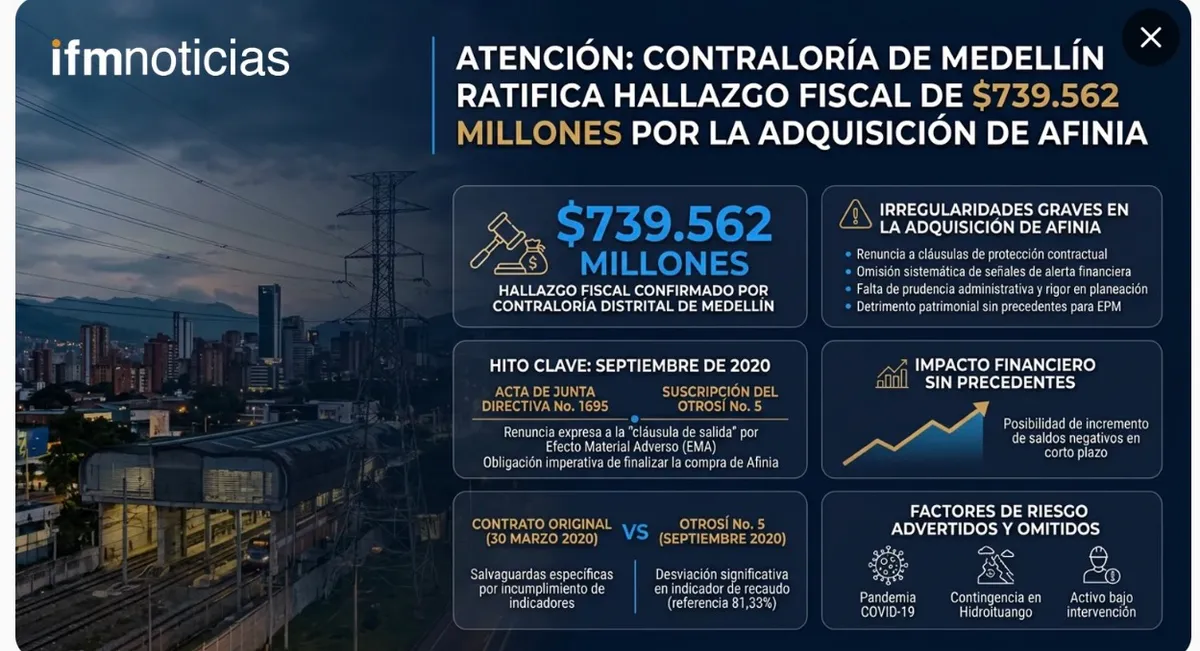
No obstante, a pesar de contar con este respaldo jurídico para ejercer la denominada "cláusula de salida", la Junta Directiva de aquel entonces autorizó al Gerente General para firmar el Otrosí No. 5. A través de este documento, EPM renunció de manera expresa, formal e irrevocable a su derecho de no proceder con el cierre por la vía del EMA Operativo. En su lugar, la empresa asumió la obligación imperativa de finalizar la compra, la cual se materializó el 30 de septiembre de 2020, comprometiendo así el futuro financiero de la compañía en la región Caribe.
Toma de decisiones bajo un entorno de alta incertidumbre
El análisis pormenorizado de la Contraloría Distrital resalta que la postura adoptada en septiembre de 2020 no fue el resultado de un compromiso ineludible derivado del contrato inicial. Por el contrario, se trató de una decisión autónoma y discrecional tomada en un momento de extrema vulnerabilidad para EPM. En esa época, la administración disponía de información clara y suficiente sobre factores críticos que desaconsejaban la operación de manera tajante.
Entre los factores de riesgo más relevantes se encontraba el impacto socioeconómico derivado de la pandemia del COVID-19 y la presión financiera generada por la contingencia en el proyecto hidroeléctrico Hidroituango. A esto se sumaba que el activo objeto de la compra estaba bajo intervención estatal, contaba con una abstención de opinión por parte del Revisor Fiscal sobre sus estados financieros y presentaba un análisis de riesgo calificado como alto. La complejidad histórica del mercado eléctrico en la región Caribe era un hecho de público conocimiento que exigía una prudencia extrema.
Para el ente de control, proceder con la compra en tales condiciones implicaba una desprotección deliberada de las herramientas contractuales de seguridad. En lugar de preservar la liquidez de la empresa pública ante un escenario de incertidumbre global y local, se optó por comprometer cuantiosos recursos de caja en un activo que presentaba señales claras de inviabilidad financiera a corto y mediano plazo.
Denuncias sobre presunta corrupción en la gerencia
El caso de Afinia no solo se limita a errores de cálculo financiero o negligencia administrativa; también está envuelto en graves señalamientos que han escalado al ámbito de la justicia penal. Se ha revelado que la Fiscalía General de la Nación posee testimonios que apuntan a la existencia de una presunta red de corrupción diseñada para capturar y controlar la contratación interna de la filial energética.
Según las versiones que forman parte de la investigación judicial, la gerencia de Afinia habría sido objeto de una transacción ilegal cuyo valor oscilaría entre los 5 y 8 millones de dólares. Estos fondos, presuntamente entregados al cabecilla de una organización delictiva, habrían tenido como fin garantizar el manejo discrecional de los contratos de la compañía. Estos indicios refuerzan la hipótesis de que la compra no obedeció a una estrategia de expansión empresarial legítima o a un objetivo de beneficio social, sino a intereses particulares que buscaron lucrarse a través de la infraestructura de servicios públicos de Medellín.
Responsabilidad patrimonial y recuperación de recursos
Con la confirmación del hallazgo fiscal por $739.562 millones de pesos, el proceso avanza hacia una etapa de responsabilidad fiscal. En esta fase, los implicados en la toma de decisiones deberán responder ante la ley, posiblemente con su propio patrimonio personal, por los daños económicos causados a EPM. La actual administración de la ciudad ha manifestado su firme intención de agotar todas las instancias legales para que los responsables asuman las consecuencias y se logre el reintegro total de los fondos afectados.
El escenario descrito por las autoridades de control evidencia un desastre administrativo heredado que ha demandado una intervención profunda para estabilizar las finanzas de EPM. La gestión vigente sostiene que las investigaciones en curso validan las alertas tempranas que se emitieron en su momento sobre la inviabilidad de la operación y los riesgos de corrupción que acechaban a Afinia desde su concepción.
Hacia la búsqueda de soluciones financieras
El desafío inmediato para las Empresas Públicas de Medellín radica en mitigar el impacto de este millonario hallazgo mientras se asegura la continuidad y calidad del servicio de energía en sus zonas de operación. La transparencia en el desarrollo de estos procesos judiciales y fiscales se considera un elemento esencial para restablecer la confianza de la ciudadanía en la integridad de la institución. La directriz de las autoridades locales es contundente: las acciones legales no cesarán hasta que se recupere el capital desviado o perdido debido a estas irregularidades.
Este expediente se integra a una serie de procesos que buscan dar claridad sobre el manejo de los recursos públicos en Medellín durante los últimos años. La adquisición de Afinia se posiciona como uno de los episodios más costosos y cuestionados para el erario distrital. El sustento de la presunta incidencia fiscal radica en los flujos de caja que EPM, en su rol de accionista principal, ha tenido que inyectar de manera constante para sostener una operación que, desde su origen, presentaba fallas estructurales y riesgos financieros que fueron ignorados por los responsables de la época.
La Contraloría continuará con el monitoreo de los indicadores de la filial, mientras la justicia penal avanza en el esclarecimiento de los presuntos sobornos y la manipulación de contratos. La recuperación de los $739.562 millones de pesos es ahora la prioridad en la agenda de control fiscal de la ciudad, en un esfuerzo por resarcir el daño causado a la estabilidad de una de las joyas de la corona del sector público colombiano.
Preguntas y respuestas de contexto
¿A cuánto asciende el hallazgo fiscal por la compra de Afinia?
La Contraloría Distrital de Medellín ratificó un hallazgo administrativo con presunta incidencia fiscal de $739.562 millones de pesos. Esta cifra se deriva de irregularidades en la adquisición y gestión operativa de la filial CaribeMar (Afinia) por parte de EPM.
¿Cuál fue la irregularidad principal detectada en el contrato?
La administración anterior de EPM renunció voluntariamente a una "cláusula de salida" que le permitía desistir de la compra sin multas tras detectarse incumplimientos en los indicadores de recaudo. En su lugar, firmaron un otrosí en septiembre de 2020 que obligó a la empresa a concretar la adquisición.
¿Por qué se considera que la decisión fue negligente?
EPM procedió con la compra a pesar de las advertencias técnicas y riesgos altos, como la crisis de Hidroituango, el impacto de la pandemia y la intervención estatal del activo. El ente de control señala que se ignoraron señales claras de inviabilidad financiera para comprometer recursos públicos en un mercado de alta incertidumbre.
Noticias relacionadas

Universidad de Antioquia refuerza protocolos de seguridad tras detectar intento de fraude en examen de admisión 2027-1
La Universidad de Antioquia detectó una transmisión de datos por radio durante su examen de…

Corte Suprema dejó en firme condena de 12 años contra hombre que abusó de una niña de 13 años en Medellín
La Sala de Casación Penal de la Corte Suprema de Justicia confirmó la pena impuesta por el Tribunal…
Superindustria impone multas por $12.845 millones por cartel de contratación entre Metroparques y el Área Metropolitana
La Superintendencia de Industria y Comercio impuso multas por $12.845 millones en un caso…