Hacienda pidió a la Corte Constitucional abrir incidente de impacto fiscal por entrada en vigencia de la reforma pensional
El ministro de Hacienda y Crédito Público, Miguel Gómez Martínez, solicitó a la Corte Constitucional la apertura de un Incidente de Impacto Fiscal frente a la Sentencia C-264 de 2026. Según el documento remitido al alto tribunal, la entrada en vigencia del nuevo sistema pensional desde el 1 de abril de 2027 tendría efectos sobre las proyecciones de ahorro y acumulación y podría representar requerimientos adicionales de recursos para Colpensiones por cerca de $5 billones.

El Ministerio de Hacienda y Crédito Público acudió a la Corte Constitucional para solicitar la apertura de un Incidente de Impacto Fiscal relacionado con la Sentencia C-264 de 2026, en un documento fechado el 22 de septiembre y firmado por el ministro Miguel Gómez Martínez.
La solicitud fue dirigida a la magistrada Paola Andrea Meneses Mosquera y a la Sala Plena de la Corte Constitucional, dentro del expediente D-15989, promovido por Paloma Susana Valencia Laserna. El asunto central del documento es la solicitud de apertura del Incidente de Impacto Fiscal frente a las implicaciones de la decisión adoptada por el alto tribunal.
En el escrito, el Ministerio sustenta su legitimación para presentar la solicitud en el artículo 334 de la Constitución Política, modificado por el Acto Legislativo 3 de 2011. De acuerdo con esa disposición, los ministros del Gobierno pueden solicitar la apertura de este tipo de incidentes una vez sea proferida una sentencia por alguna de las máximas corporaciones judiciales.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmeEl documento señala expresamente que el trámite de un Incidente de Impacto Fiscal es obligatorio cuando se presenta una solicitud en los términos establecidos por la Constitución. Con base en esa consideración, la cartera de Hacienda plantea ante la Corte los efectos que tendría la aplicación de la decisión judicial sobre las finanzas públicas y, particularmente, sobre las disposiciones asociadas al sistema pensional.
Uno de los puntos centrales expuestos por el Ministerio está relacionado con la fecha de entrada en vigencia de la Ley 2381. Según el documento, algunas disposiciones de la norma contemplan como fecha de entrada en funcionamiento del nuevo sistema el 1 de abril de 2027.
Hacienda advierte que esa fecha no coincidiría con los periodos de la senda de acumulación establecidos en el artículo 24 de la Ley 2381, teniendo en cuenta los parámetros temporales fijados para diferentes periodos: 2025-2028, 2029-2035, 2036-2040, 2041-2050 y los años posteriores.
Para el Ministerio, el cambio en la fecha de entrada en vigencia tendría efectos directos sobre los parámetros de acumulación previstos para el Fondo de Ahorro del Pilar Contributivo, FAPC. En particular, sostiene que se modificarían los horizontes proyectados de ahorro y acumulación contemplados en el diseño del sistema.
La cartera también plantea que las modificaciones tendrían efectos sobre otras disposiciones de la reforma pensional, entre ellas el régimen de transición. De acuerdo con el documento, este régimen se ampliaría materialmente ante la nueva fecha de entrada en vigencia, mientras que también cambiaría la composición efectiva de la población afiliada al nuevo sistema.
Estos elementos, según Hacienda, tendrían incidencia en los parámetros utilizados para las proyecciones y en los pasivos asociados a la reforma pensional. El análisis presentado ante la Corte parte, por tanto, de que una modificación en el momento de entrada en funcionamiento del sistema puede alterar las estimaciones fiscales inicialmente consideradas.
Uno de los datos más relevantes incluidos en la solicitud corresponde a la estimación de recursos adicionales que serían necesarios para atender las obligaciones derivadas de la entrada en vigencia del nuevo sistema.
“En este escenario, de conformidad con las estimaciones de esta cartera, la entrada en vigencia de la Ley 2381 de 2027, a partir del 1 de abril de 2027, generaría requerimientos adicionales de recursos para Colpensiones del orden de $5 billones”, señala el Ministerio de Hacienda en el documento enviado a la Corte Constitucional.
La entidad precisa que estos recursos adicionales tendrían que ser compatibles con el espacio fiscal disponible y con las demás obligaciones presupuestales de la Nación. En ese sentido, sostiene que los requerimientos deberían incorporarse de manera coherente en los principales instrumentos de programación fiscal del Gobierno nacional, entre ellos el Marco Fiscal de Mediano Plazo, el Plan Financiero y el Presupuesto General de la Nación.
El Ministerio también relaciona la discusión con el escenario macroeconómico y fiscal que atraviesa el país. En el documento, Hacienda sostiene que la situación adquiere particular relevancia debido al contexto actual y a lo que, según ha sido mencionado públicamente por el Gobierno nacional, corresponde a un escenario de “alta rigidez del gasto”.
Noticias relacionadas

Pacto Histórico presentó ponencia alternativa al Presupuesto 2027 con énfasis en inversión social y reducción de deuda
La propuesta, radicada para el primer debate del Presupuesto General de la Nación 2027, plantea un…

SIC prioriza investigación por presunto esquema de corrupción en contratación estatal
La Superintendencia de Industria y Comercio ordenó priorizar las investigaciones sobre un posible…
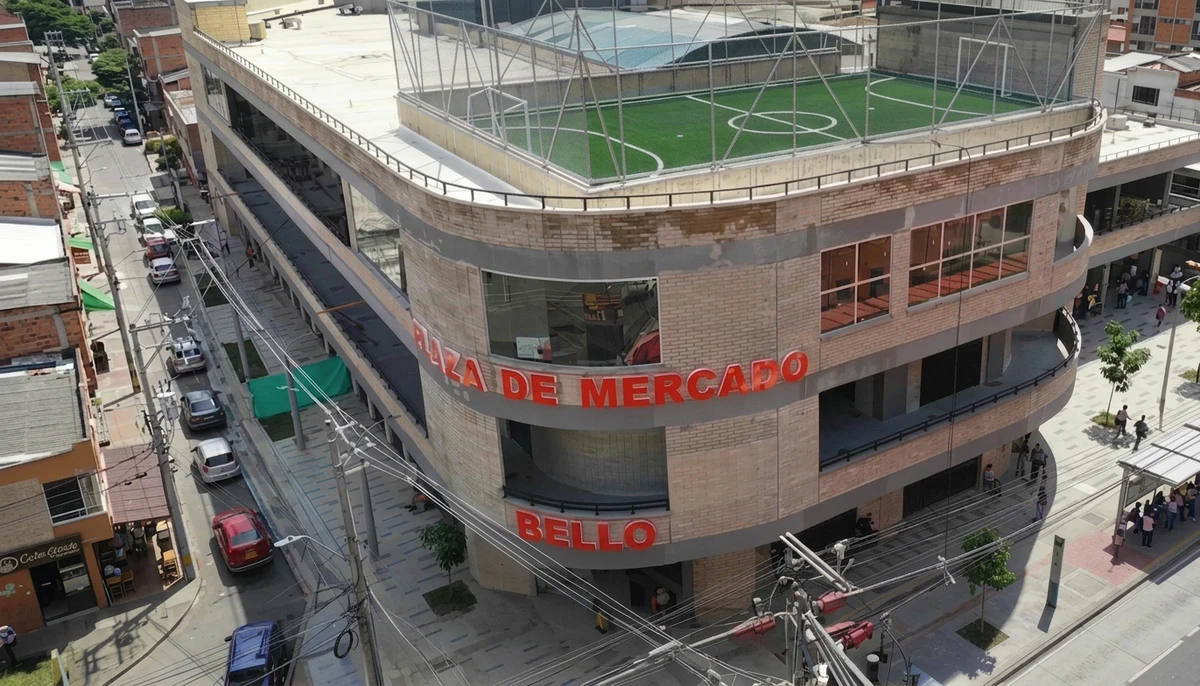
La Plaza de Mercado de Bello se prepara para su reapertura
La Plaza de Mercado de Bello se prepara para su gran reapertura con una nueva administración, la…