Observatorio Fiscal cuestiona falta de transparencia en ejecución de recursos del Fondo Milagro
Un informe del Observatorio Fiscal de la Universidad Javeriana advierte que, pese a que el Gobierno registró el compromiso de $624.656 millones para la reconstrucción tras el terremoto, no hay evidencia pública de que el dinero haya llegado a los damnificados.
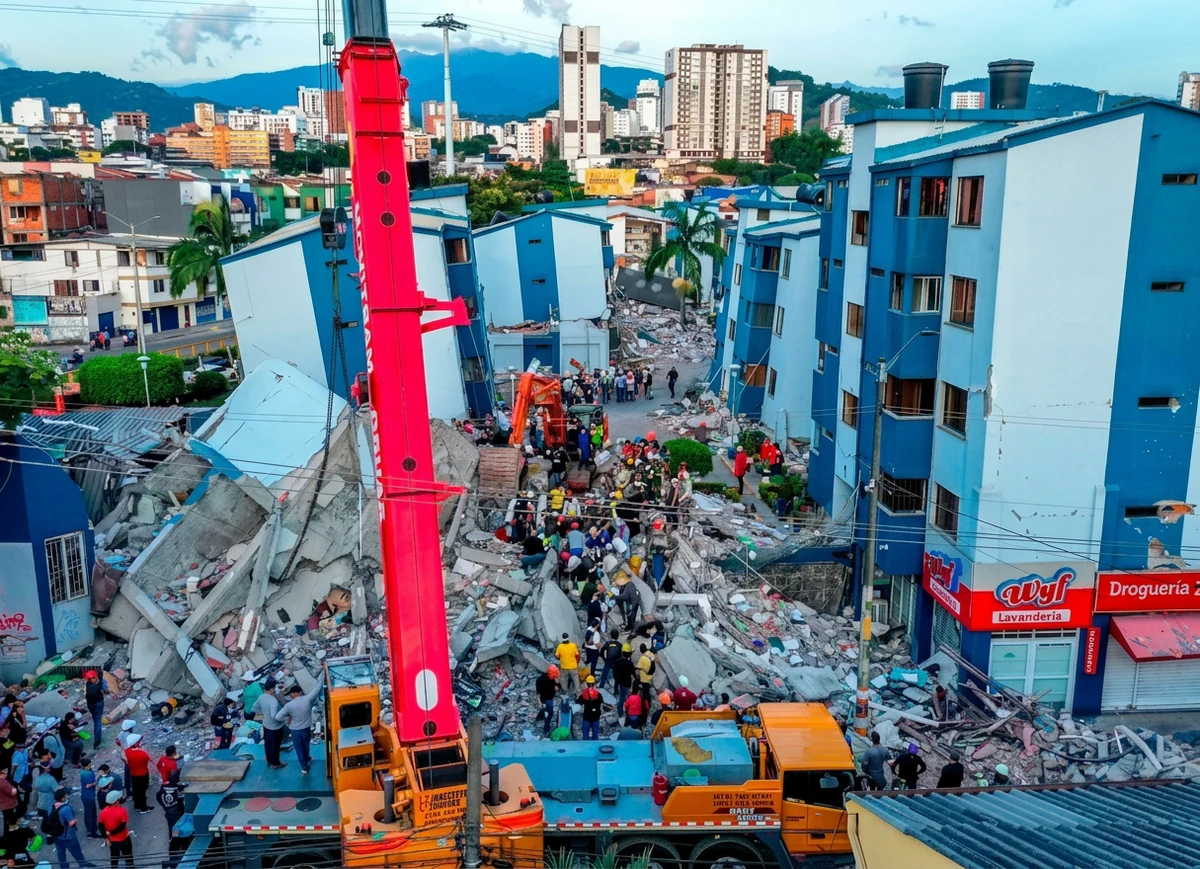
El manejo de los recursos destinados a la reconstrucción tras el terremoto del 10 de agosto de 2026 ha entrado en una fase de cuestionamientos técnicos. Un reciente análisis detallado por el Observatorio Fiscal de la Pontificia Universidad Javeriana concluyó que, si bien los primeros $624.656 millones del denominado Fondo Milagro figuran como comprometidos dentro del Presupuesto General de la Nación, la información pública disponible no permite establecer con certeza cuánto de ese dinero ha llegado efectivamente a los damnificados o a los territorios afectados.
El informe del centro de estudios pone de manifiesto una brecha entre los registros contables del Estado y la realidad de la ejecución en las zonas de desastre. Hasta el momento de la publicación de este reporte, el Gobierno Nacional no ha emitido un pronunciamiento oficial que aclare las dudas planteadas por los investigadores sobre el flujo real de los activos destinados a la emergencia.
Origen y estructura administrativa del fondo
El Fondo Milagro tuvo su origen legal mediante el Decreto 1379 del 9 de septiembre de 2026. Esta normativa se expidió casi un mes después del movimiento telúrico, estableciendo la creación de un patrimonio autónomo. Esta figura jurídica funciona como una bolsa de recursos separada del presupuesto ordinario, dotada de reglas propias para la administración y contratación, con el objetivo teórico de agilizar el gasto en situaciones de crisis extrema.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmePara la gestión de estos activos, el Ministerio de Hacienda y Crédito Público optó por una contratación directa con la Fiduciaria Colombiana de Comercio Exterior (Fiducoldex). A través de un contrato de fiducia mercantil, esta entidad asumió la administración del fondo a cambio de una comisión fija que asciende a 142 salarios mínimos mensuales legales vigentes, según los datos recopilados por el Observatorio Fiscal.
En cuanto a la procedencia del capital, los $624.656 millones iniciales se incorporaron formalmente al presupuesto el 17 de septiembre. Estos dineros provienen de un crédito contingente por 200 millones de dólares que el país había contratado con el Banco Mundial en el año 2025. Este tipo de instrumentos financieros se diseñan para activarse de manera automática ante la ocurrencia de desastres naturales de gran magnitud, garantizando liquidez inmediata para el Estado.
Diferencias entre compromiso presupuestal y giro efectivo
Uno de los puntos centrales del análisis radica en la distinción técnica entre lo que aparece en el papel y lo que se entrega en el territorio. Desde el 7 de octubre, el Ministerio de Hacienda registró en el Sistema Integrado de Información Financiera (SIIF) un compromiso presupuestal que abarca la totalidad de los $624.656 millones a favor de Fiducoldex. No obstante, el Observatorio es enfático al señalar que dicho registro no es sinónimo de que el dinero esté en manos de contratistas, constructores o de las familias que perdieron sus hogares.
La complejidad del sistema radica en que la fiduciaria no posee físicamente los recursos en sus cuentas de forma inmediata. El capital permanece en la Cuenta Única Nacional, bajo la administración del Tesoro, y solo se liberan los pagos a medida que se autoriza cada desembolso específico. Por esta razón, el centro de estudios de la Universidad Javeriana advirtió que no existe un registro transparente que permita verificar el impacto real de estos recursos en las zonas impactadas por el sismo.
Esta preocupación es compartida en el ámbito legislativo. El representante a la Cámara Duvalier Sánchez, en declaraciones recogidas por medios de comunicación, coincidió con la lectura del Observatorio. El congresista aseguró que, aunque en las plataformas oficiales el fondo figura con una ejecución del 100%, en la práctica financiera el dinero continúa bajo el control del Tesoro Nacional sin llegar a su destino final.
Cronología de la operación y comparativas históricas
El informe también reconstruye la línea de tiempo de las decisiones administrativas. El contrato de fiducia se suscribió a inicios de octubre y la operación formal del fondo se anunció el día 7 de ese mismo mes. Posteriormente, el Consejo Directivo realizó su primera sesión el 15 de octubre, un hecho que llama la atención del Observatorio dado que para esa fecha aún no se habían aprobado los manuales de operación y contratación necesarios para el funcionamiento regular.
Para el 23 de octubre, el Gobierno anunció destinaciones específicas: hasta $332.102 millones para programas de vivienda, $50.000 millones para labores de demolición y $4.600 millones enfocados en la recuperación de unidades de negocio. Al comparar estos tiempos con emergencias del pasado, el Observatorio recordó que en 2010 el Fondo Nacional de Calamidades logró transferir recursos a entes territoriales en un plazo de 36 días tras la emergencia. Asimismo, destacó que el programa Ingreso Solidario inició sus pagos en menos de un mes durante la crisis de 2020, lo que plantea interrogantes sobre la celeridad actual.
Preocupación por la proliferación de fondos autónomos
Más allá de la coyuntura del terremoto, el análisis advierte sobre una tendencia estructural en las finanzas públicas: el aumento de fondos que operan por fuera del presupuesto ordinario. Las cifras indican que las transferencias desde el Presupuesto General de la Nación hacia este tipo de vehículos financieros pasaron de $10,9 billones en 2015 a $25,7 billones en 2024, lo que representa un incremento del 136%.
Este fenómeno ha impactado la flexibilidad del gasto público, la cual descendió del 12,9% en 2023 al 9,5% proyectado para 2025. El Observatorio citó como ejemplo de este riesgo al Fondo Adaptación, creado originalmente en 2010 para atender una ola invernal específica y que, 16 años después, continúa recibiendo y ejecutando recursos públicos de manera permanente.
Finalmente, se constató que ni el Ministerio de Hacienda, ni Fiducoldex, ni la gerencia del Fondo Milagro han emitido respuestas a los hallazgos de este informe. Mientras tanto, la gerencia del fondo ha centrado su comunicación reciente en el anuncio de alianzas estratégicas y la implementación de medidas de austeridad con las que esperan dinamizar el proceso de reconstrucción en las próximas semanas.
Preguntas y respuestas de contexto
¿Cuál es la principal denuncia del Observatorio Fiscal sobre el Fondo Milagro?
El centro de estudios advierte que, aunque el Gobierno registró el compromiso de $624.656 millones para la reconstrucción tras el terremoto, no hay evidencia pública de que el dinero haya llegado efectivamente a los damnificados.
¿De dónde provienen los recursos y quién los administra?
El capital proviene de un crédito de 200 millones de dólares con el Banco Mundial y es administrado por Fiducoldex a través de un patrimonio autónomo creado mediante el Decreto 1379 de 2026.
¿Por qué existe una brecha entre el presupuesto y la ejecución real?
Aunque el sistema registra una ejecución del 100%, el dinero permanece en la Cuenta Única Nacional y solo se libera a medida que se autorizan desembolsos específicos, lo que impide verificar su impacto real en las zonas de desastre.
Noticias relacionadas
Autoridades sanitarias declaran fraudulentos diez suplementos dietarios comercializados en plataformas digitales
El Invima declaró fraudulentos diez suplementos dietarios que se venden sin registro sanitario en…

Presidente De La Espriella ordena al Ministerio de Educación suspender matrículas de quienes usan cupos universitarios para promover la violencia
El presidente Abelardo De La Espriella instruyó al Ministerio de Educación Nacional revisar las…

Tribunal ordena a la Presidencia entregar la lista de invitados a la posesión de Abelardo de la Espriella
El Tribunal Administrativo de Cundinamarca determinó que el Departamento Administrativo de la…