(ANÁLISIS) Ley de Rescate Económico: la clase media en la mira de un ajuste fiscal que también pone a prueba al empleo y la inversión
El proyecto de Ley de Rescate Económico presentado por el Gobierno de Abelardo de la Espriella plantea una transformación importante del sistema tributario colombiano. Aunque su propósito declarado es recaudar cerca de $40 billones para estabilizar las finanzas públicas, sus efectos se distribuirían de manera desigual entre trabajadores, hogares vulnerables, empresas y consumidores. La reducción del impuesto de renta corporativo busca estimular la inversión, mientras que los cambios en la tributación de las personas naturales, los aportes a salud y las deducciones aumentarían la carga sobre una parte de los asalariados. A ello se suman recortes en la contratación estatal, modificaciones al IVA y nuevos gravámenes al consumo. El resultado será una prueba de equilibrio: conseguir recursos para el Estado sin debilitar el ingreso de los hogares, la generación de empleo formal ni la actividad empresarial.
Un rescate fiscal con costos distribuidos de manera desigual
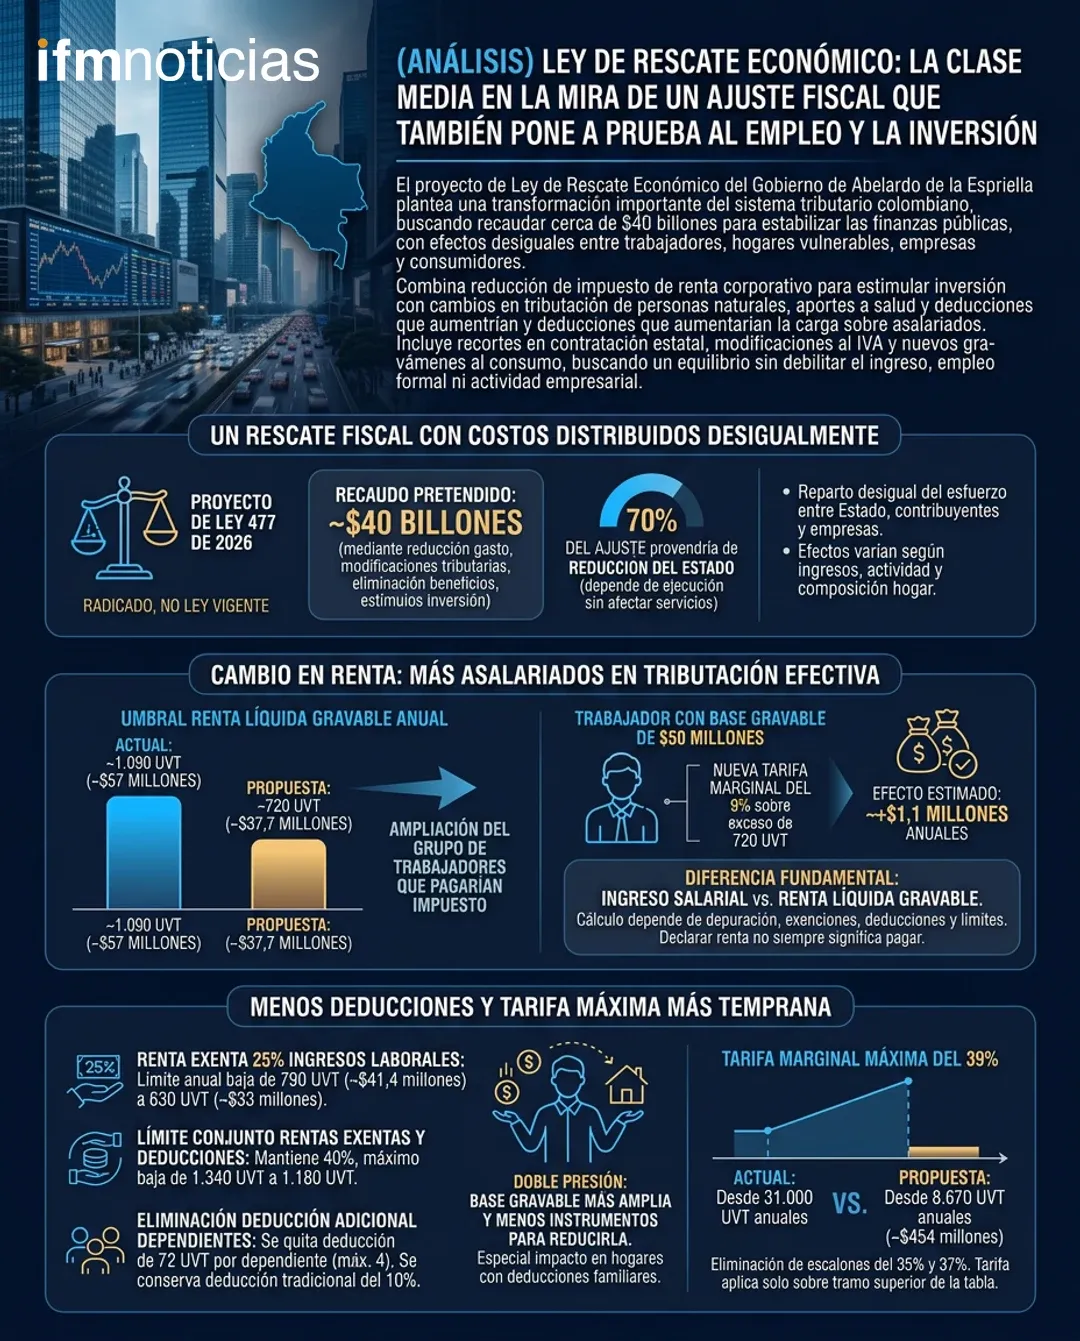
La Ley de Rescate Económico, identificada en el texto como Proyecto de Ley 477 de 2026, parte de un diagnóstico fiscal que el Gobierno considera urgente. La iniciativa pretende obtener alrededor de $40 billones mediante una combinación de reducción del gasto público, modificaciones tributarias, eliminación de beneficios y estímulos a la inversión privada. Su estructura busca repartir el esfuerzo entre el Estado, los contribuyentes y las empresas, aunque la incidencia de cada medida será diferente según el nivel de ingresos, la actividad económica y la composición de los hogares.
El primer elemento que debe tenerse en cuenta es que se trata de un proyecto radicado y no de una ley vigente. Su contenido puede cambiar durante el trámite legislativo, por lo que las cifras y los efectos descritos corresponden a las disposiciones planteadas y a las estimaciones conocidas, no a obligaciones tributarias que ya estén en aplicación.
La propuesta tiene una característica que merece especial atención: combina medidas de austeridad con aumentos de la tributación efectiva para determinados contribuyentes. El Gobierno sostiene que aproximadamente el 70% del ajuste provendría de la reducción del tamaño y los gastos del Estado. Sin embargo, el cumplimiento de ese objetivo dependerá de que los recortes puedan ejecutarse sin afectar de manera desproporcionada la prestación de servicios públicos ni trasladar costos a los ciudadanos mediante una menor capacidad institucional.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmeEl cambio en renta: más asalariados entrarían en la tributación efectiva
Uno de los componentes con mayor impacto directo sobre los hogares es la modificación de la tabla del impuesto de renta para personas naturales. Actualmente, según las cifras incluidas en el proyecto, la renta líquida gravable comienza a pagar impuesto cuando supera las 1.090 UVT anuales, equivalentes aproximadamente a $57 millones. La iniciativa propone reducir ese umbral a 720 UVT, cerca de $37,7 millones, e introducir una tarifa marginal del 9% para el tramo comprendido entre ambos valores.
El cambio ampliaría el grupo de trabajadores que podrían terminar pagando impuesto de renta. Personas que hasta ahora no tenían una obligación efectiva por este concepto podrían comenzar a tributar, dependiendo de su ingreso, sus deducciones y las rentas exentas a las que tengan derecho.
El ejemplo de una base gravable de $50 millones permite dimensionar el cambio. Bajo el esquema descrito, una persona que actualmente no pagaría impuesto por encontrarse por debajo del umbral comenzaría a pagar una tarifa del 9 % sobre la parte de su renta gravable que exceda las 720 UVT. El efecto estimado en el ejemplo citado es de aproximadamente $1,1 millones anuales.
La distinción entre ingreso salarial y renta líquida gravable resulta fundamental. No significa que cualquier trabajador que reciba un salario mensual determinado deba pagar automáticamente ese porcentaje sobre la totalidad de su remuneración. El cálculo depende de la depuración de ingresos, las rentas exentas, las deducciones permitidas y los límites establecidos en la legislación. Además, declarar renta y tener que pagar impuesto son situaciones diferentes: una persona puede estar obligada a presentar declaración y no necesariamente terminar con un saldo a cargo.
Menos deducciones y una tarifa máxima que llegaría antes
El impacto sobre los asalariados no se limita a la reducción del umbral de tributación. El proyecto también modifica algunos beneficios que permiten disminuir la base gravable.
La renta exenta del 25% de los ingresos laborales conservaría su porcentaje, pero su límite anual bajaría de 790 a 630 UVT. En valores aproximados, pasaría de $41,4 millones a $33 millones. También se reduciría el límite conjunto de rentas exentas y deducciones, que mantendría el porcentaje del 40%, pero tendría un máximo de 1.180 UVT en lugar de las 1.340 actuales.
A esto se suma la eliminación de la deducción adicional de 72 UVT por cada dependiente, hasta un máximo de cuatro, creada en la reforma tributaria anterior. Se conservaría, de acuerdo con el texto, la deducción tradicional del 10% por dependientes económicos.
La consecuencia es que algunos trabajadores podrían enfrentar una doble presión: una base gravable más amplia y menos instrumentos para reducirla. El efecto será especialmente relevante para hogares que organizan sus finanzas alrededor de deducciones familiares y beneficios tributarios.
En los niveles de ingresos más altos también habría una modificación significativa. El proyecto eliminaría los escalones del 35% y del 37%, y anticiparía la aplicación de la tarifa marginal máxima del 39%. Esta comenzaría a operar desde las 8.670 UVT anuales, aproximadamente $454 millones, frente al umbral actual de 31.000 UVT.
La tarifa del 39 % no se aplicaría sobre todo el ingreso del contribuyente, sino sobre la porción que corresponda al tramo superior de la tabla. Esa precisión es importante para evitar interpretaciones equivocadas sobre el efecto real de la reforma. Aun así, reducir de manera tan considerable el nivel a partir del cual se aplica la tarifa máxima incrementaría la carga marginal de ciertos contribuyentes de ingresos elevados.
Retención en la fuente: el efecto inmediato sobre el ingreso disponible
Otro cambio que puede sentirse rápidamente en el bolsillo de los trabajadores es la modificación del umbral de retención en la fuente. El proyecto propone que esta comience a practicarse desde ingresos superiores a 65 UVT mensuales, equivalentes a unos $3,4 millones, frente al nivel cercano a los $5 millones señalado como referencia del esquema actual.
La retención es un anticipo del impuesto de renta, no un impuesto adicional independiente. Por esa razón, un mayor descuento mensual no significa necesariamente que el trabajador terminará pagando exactamente esa suma adicional al finalizar el año. El resultado definitivo dependerá de su declaración y de la liquidación correspondiente.
Sin embargo, el efecto sobre el flujo de caja familiar sí puede ser inmediato. Cuando el empleador descuenta una suma mayor cada mes, el trabajador dispone de menos dinero para consumo, ahorro, vivienda, educación y obligaciones financieras. En hogares con presupuestos ajustados, incluso una reducción relativamente pequeña del ingreso disponible puede obligar a modificar decisiones de gasto.
A esta presión se sumarían los cambios propuestos en los aportes a salud para trabajadores con ingresos superiores a dos salarios mínimos. Según el texto, las tarifas aumentarían gradualmente hasta ubicarse entre el 5,5 % y el 6,5 %, dependiendo del nivel salarial. La combinación de retención en la fuente y mayores aportes podría producir un efecto acumulado sobre el salario neto.
El empleo formal, entre el alivio tributario y el encarecimiento de la nómina
La propuesta plantea una reducción gradual de la tarifa general de renta empresarial: del 35 % al 33 % en 2027 y al 31 % desde 2028. También contempla un régimen preferencial del 20 % para empresas que realicen grandes inversiones generadoras de empleo durante 2027 y 2028, mediante el mecanismo denominado RUGE.
En principio, la disminución del impuesto corporativo puede mejorar la rentabilidad después de impuestos, liberar recursos para inversión y aumentar el atractivo de Colombia para nuevos proyectos. Sin embargo, el efecto no será igual para todas las empresas. La reducción de renta beneficia a las compañías que generan utilidades gravables, mientras que el aumento de los costos laborales afecta directamente a aquellas que mantienen nóminas amplias.
El proyecto propone eliminar algunas exoneraciones de aportes a salud, SENA e ICBF para trabajadores que devenguen más de dos salarios mínimos. El material suministrado estima que el cambio podría elevar alrededor de un 13,5 % los costos asociados a determinados trabajadores. Esa cifra debe entenderse como una estimación que requiere revisión según la estructura de aportes, las condiciones de cada empleador y la aplicación concreta de la norma.
El riesgo económico aparece cuando el mayor costo de contratación supera el beneficio obtenido por la reducción de renta. Las empresas intensivas en empleo profesional y calificado podrían experimentar una presión considerable sobre sus costos fijos. Algunas podrían aplazar nuevas contrataciones, revisar sus escalas salariales o buscar mejoras de productividad para compensar el incremento.
Las micro y pequeñas empresas, por su parte, podrían beneficiarse de la reducción de renta si tienen utilidades gravables y una estructura laboral menos expuesta a los nuevos aportes. No obstante, tampoco existe una ventaja automática para todas ellas. El resultado dependerá de su rentabilidad, el número de empleados, los salarios que pagan y su capacidad para trasladar costos a los precios.
La reducción del Estado y el impacto sobre los contratistas
El componente de austeridad ocupa un lugar central en la iniciativa. Entre las medidas propuestas aparecen una reducción del 15 % del tamaño total del Estado, un recorte del 50 % en los contratos de prestación de servicios para 2027 y una disminución del 20 % en los gastos salariales de las entidades públicas para 2028, con las excepciones señaladas en el proyecto.
Estas decisiones tendrían consecuencias directas sobre quienes trabajan mediante contratos de prestación de servicios y sobre las empresas que dependen de la contratación pública. Una reducción de esa magnitud podría disminuir oportunidades laborales para profesionales independientes, consultores, técnicos y proveedores que tienen al Estado como principal cliente.
El ajuste también plantea un desafío operativo. La reducción de personal y de contratos debe acompañarse de una reorganización de funciones y procesos. Si el recorte no se ejecuta con criterios de eficiencia, existe el riesgo de que algunas entidades pierdan capacidad para atender a los ciudadanos o cumplir sus responsabilidades. La austeridad puede reducir gastos, pero no garantiza por sí sola una administración más eficiente.
Para las empresas proveedoras del Estado, el efecto dependerá de la proporción de sus ingresos que provenga de contratos públicos. Las compañías con una alta dependencia de ese mercado podrían enfrentar una contracción importante de su actividad, mientras que aquellas con clientes diversificados tendrían mayores posibilidades de absorber el cambio.
IVA, comercio electrónico y costo de vida
La propuesta también modifica las condiciones de tributación del consumo. Entre los cambios figura la eliminación de la exención de IVA para compras internacionales de comercio electrónico inferiores a 200 dólares. Si se aprueba en los términos planteados, las adquisiciones realizadas en plataformas extranjeras quedarían sujetas al impuesto, lo que podría elevar el precio final de productos comprados por los consumidores colombianos.
La medida busca reducir diferencias tributarias entre los vendedores nacionales y las plataformas internacionales. Para el comercio local, podría representar una mejora en las condiciones de competencia, especialmente en segmentos donde las importaciones de bajo valor han ganado participación.
Sin embargo, el consumidor perdería parte de la ventaja de precio que encontraba en esas plataformas. El efecto dependerá del tipo de producto, su valor, los costos de envío y la forma en que se aplique el impuesto.
El proyecto también contempla elevar del 5 % al 19 % el IVA de determinados bienes y servicios desde enero de 2028, además de aumentar gravámenes al carbono, los licores, las cervezas y el tabaco. Estos cambios podrían trasladarse, total o parcialmente, a los precios finales. La magnitud dependerá de la capacidad de los productores y comerciantes para absorber el impuesto y de la sensibilidad de los consumidores frente a los aumentos.
EfectIVA: la compensación para los hogares vulnerables
Uno de los mecanismos que el Gobierno presenta como contrapeso a los mayores impuestos al consumo es EfectIVA, previsto para entrar en funcionamiento desde 2028. La iniciativa contempla devolver el 100 % del IVA a hogares en pobreza extrema y entre el 30 % y el 50 % a población vulnerable, con un universo potencial de beneficiarios que el Ministerio de Hacienda estima en 19 millones de personas.
El propósito es reducir el carácter regresivo de los impuestos al consumo, que suelen representar una proporción mayor del presupuesto de los hogares de menores ingresos. No obstante, el resultado dependerá de la identificación correcta de los beneficiarios, la periodicidad de los pagos y la capacidad administrativa para realizar las devoluciones.
La compensación no será efectiva si llega tarde, excluye a hogares que cumplen las condiciones o no corresponde al aumento real de los gastos familiares. Por eso, el diseño operativo de EfectIVA será tan importante como el anuncio de sus porcentajes.
El balance fiscal dependerá de la ejecución
La Ley de Rescate Económico combina objetivos que pueden entrar en tensión. Por un lado, busca recaudar recursos, reducir el déficit y contener el gasto público. Por otro, pretende estimular la inversión empresarial mediante menores tarifas de renta. El éxito dependerá de que ambos componentes funcionen simultáneamente.
Si la reducción de impuestos corporativos genera inversión, empleo y crecimiento, el Gobierno podría ampliar la base económica sobre la cual recauda. Si, por el contrario, los mayores costos laborales y la menor demanda de los hogares frenan la actividad empresarial, parte del beneficio esperado podría diluirse.
El impacto sobre la clase media será uno de los aspectos más sensibles. Los asalariados con ingresos superiores a determinados umbrales podrían enfrentar mayores retenciones, menos deducciones y aportes adicionales a salud. Para los hogares vulnerables, la devolución del IVA podría compensar parte de los nuevos costos, siempre que el mecanismo funcione adecuadamente.
En las empresas, el balance estará determinado por la relación entre el alivio tributario y el costo de mantener empleos formales. Las pequeñas compañías no necesariamente serán las grandes ganadoras, ni las grandes empresas las únicas perjudicadas. La estructura de cada negocio será decisiva.
Una reforma cuyo resultado se medirá en el bolsillo y en el empleo
La discusión sobre la Ley de Rescate no puede limitarse a la cifra de $40 billones que el Gobierno espera recaudar. La verdadera evaluación tendrá que considerar quién aporta esos recursos, quién recibe los beneficios y qué efectos produce el ajuste sobre el crecimiento económico.
El Congreso tendrá que examinar si las medidas de austeridad son viables, si los cambios tributarios distribuyen de manera razonable las cargas y si los estímulos empresariales son suficientes para compensar el aumento de los costos laborales. También deberá revisar la coherencia entre las proyecciones de recaudo, los plazos de aplicación y la capacidad real del Estado para ejecutar los programas de compensación.
La iniciativa plantea una apuesta de fondo: reducir el peso tributario sobre las empresas mientras amplía la contribución de determinados trabajadores y modifica los impuestos al consumo. Esa combinación puede contribuir al equilibrio fiscal, pero también puede afectar el ingreso disponible, la contratación formal y la demanda interna si no se calibra adecuadamente.
El desafío del Gobierno no consiste solamente en conseguir más dinero para las finanzas públicas. Consiste en demostrar que el ajuste puede realizarse sin debilitar a quienes sostienen buena parte de la actividad económica: los trabajadores, los consumidores y las empresas que generan empleo. La aprobación de la ley será apenas el comienzo. Su verdadero resultado se conocerá cuando las cifras fiscales se contrasten con la evolución del empleo, la inversión, el consumo y el poder adquisitivo de los hogares.
Preguntas y respuestas de contexto
¿Cuál es el objetivo principal del proyecto de Ley de Rescate Económico y cuánto dinero busca recaudar?
La iniciativa busca estabilizar las finanzas públicas mediante el recaudo de aproximadamente $40 billones de pesos a través de una combinación de reducción del gasto estatal, cambios tributarios y estímulos a la inversión privada.
¿Cómo cambiará el pago del impuesto de renta para las personas naturales según la propuesta?
El umbral para empezar a pagar este impuesto bajaría de $57 millones a unos $37,7 millones anuales, lo que ampliaría la base de contribuyentes. Además, se reducirían los límites de deducciones y rentas exentas, aumentando la carga para muchos asalariados.
¿Qué cambios se proponen para la retención en la fuente mensual de los trabajadores?
El proyecto plantea que la retención comience a aplicarse a partir de ingresos mensuales superiores a $3,4 millones, frente a los $5 millones actuales. Este descuento funciona como un anticipo del impuesto de renta y afectará el ingreso disponible inmediato de más empleados.
Noticias relacionadas
(ANÁLISIS) De la casa a la cárcel: la decisión que cambia el rumbo del proceso contra Miguel Quintero Calle
El traslado de Miguel Quintero Calle a un establecimiento carcelario representa un cambio…
(ANÁLISIS) La reforma tributaria que cambiaría el bolsillo de los colombianos: más impuestos al consumo y nuevos incentivos a la inversión
La propuesta de reforma tributaria plantea una transformación significativa del sistema fiscal…
(ANÁLISIS) El costo de castigar las compras por internet: consumidores y productores pagarían la factura de una política tributaria que no contempla víctimas
La aplicación de un IVA del 19 % y de aranceles a las compras internacionales por internet de menos…