(ANÁLISIS) Presupuesto de 2027 por decreto: ¿error legislativo, maniobra política o novatada del Congreso?
La decisión del Gobierno de ratificar el proyecto de Presupuesto General de la Nación para 2027, después de que un error en el trámite legislativo impidiera completar su aprobación dentro del plazo constitucional, abrió un debate que va más allá de un problema de procedimiento. Este es el análisis de lo que ocurrió.
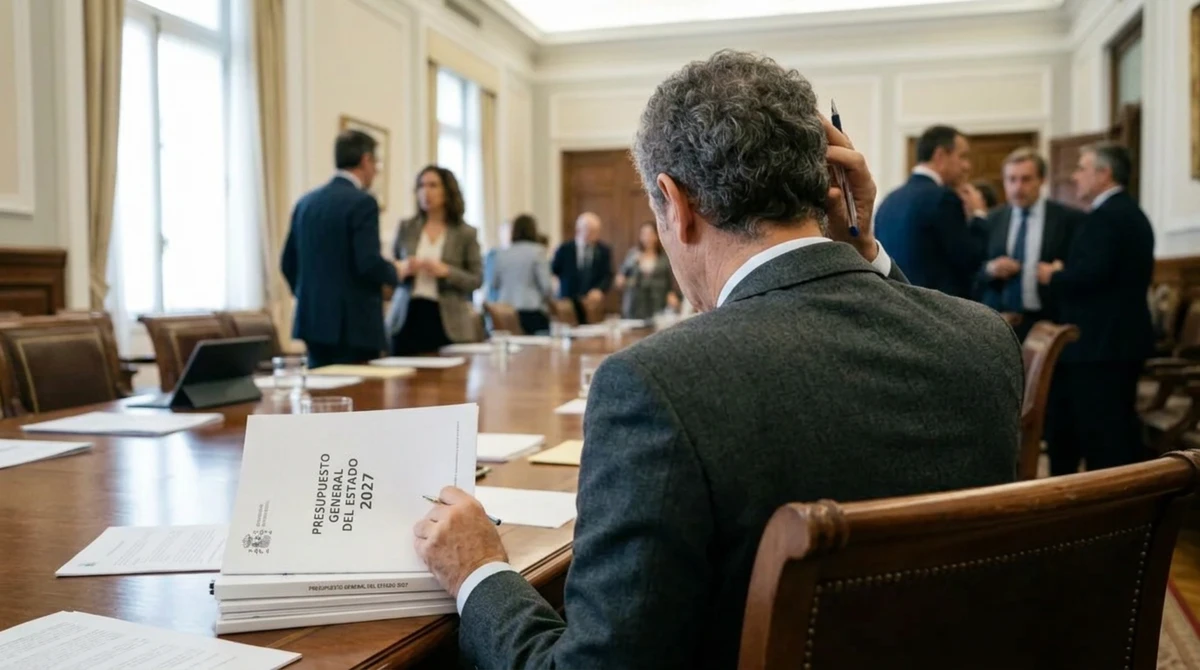
La aplicación de las normas que permiten dar vigencia al proyecto presentado por el Ejecutivo evitó que el país quedara sin presupuesto, pero también dejó por fuera modificaciones introducidas durante las plenarias del Congreso.
El episodio plantea tres interpretaciones: una posible maniobra para recuperar el control sobre el contenido del presupuesto, un error procedimental que obligó a actuar de urgencia o una muestra de las dificultades de coordinación entre un nuevo Gobierno y un Congreso que todavía se encuentra ajustando sus dinámicas de trabajo.
Un error de trámite con consecuencias fiscales y políticas
El anuncio del vicepresidente Restrepo, acompañado por el ministro de Hacienda, buscó despejar la incertidumbre sobre las cuentas públicas del próximo año. Según la explicación oficial, el presupuesto no fue hundido ni rechazado por el Congreso. El problema estuvo en la imposibilidad de completar correctamente el procedimiento legislativo antes de que venciera el plazo constitucional. Por esa razón, el Ejecutivo anunció que daría vigencia al proyecto presentado por el Gobierno, con las modificaciones aprobadas durante el primer debate en las comisiones económicas conjuntas de Senado y Cámara.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmeLa decisión se fundamenta en el artículo 348 de la Constitución y el artículo 59 del Estatuto Orgánico del Presupuesto, contenido en el Decreto 111 de 1996. Estas disposiciones establecen las condiciones bajo las cuales puede regir el proyecto gubernamental cuando el Congreso no expide oportunamente el presupuesto. En el escenario descrito por el Gobierno, esa salida permitió evitar un vacío presupuestal y mantener la continuidad de la programación financiera del Estado.
Sin embargo, el efecto no es exclusivamente administrativo. Al quedar vigente el texto de primer debate, pierden aplicación los ajustes que se habían incorporado posteriormente en las plenarias. Por tanto, la decisión modifica la distribución de recursos que había sido discutida y acordada durante la fase final del trámite legislativo. El resultado inmediato es que el Ejecutivo conserva una versión del presupuesto distinta de la que habría quedado vigente si las dos cámaras hubieran culminado correctamente el procedimiento.
El artículo 65, origen del desacuerdo
El problema se concentró en el artículo 65 del proyecto, relacionado con operaciones de cobertura frente a las variaciones del precio del petróleo, los combustibles y la tasa de cambio. Según la información suministrada, en el Senado se retiró una proposición que modificaba ese artículo, mientras que la Cámara de Representantes votó el texto con la modificación incorporada. Esa diferencia obligaba a conciliar las versiones aprobadas por ambas corporaciones, pero el procedimiento no se completó antes de la medianoche del martes 20 de octubre como lo ordena la ley, por lo que el proyecto de presupuesto no se alcanzó a aprobar por parte del Congreso de la República.
La conciliación no es un trámite accesorio. Su función es resolver las diferencias entre los textos aprobados por el Senado y la Cámara para que el proyecto pueda continuar de acuerdo con las reglas legislativas. Cuando las versiones no coinciden, no basta con asumir que una de ellas representa la voluntad definitiva del Congreso. Debe adelantarse el procedimiento correspondiente dentro de los límites establecidos por la ley.
La controversia se trasladó rápidamente a la identificación de los responsables. Según los reportes mencionados en el material de base, dentro del Gobierno algunos señalamientos apuntaron a los ponentes, mientras que varios senadores responsabilizaron al Ministerio de Hacienda. Esta disputa resulta relevante porque el proyecto presupuestal no es un documento menor: determina la programación de ingresos y gastos públicos y condiciona la ejecución de buena parte de las políticas estatales durante el año siguiente.
La primera hipótesis: ¿una maniobra para recuperar el control del presupuesto?
Una de las interpretaciones de los analistas de IFMNOTICIAS, surgidas después de conocerse el error, sostiene que el resultado pudo haber favorecido al Gobierno, al permitirle aplicar el texto inicial y dejar sin efecto los cambios aprobados durante las plenarias. Quienes plantean esta posibilidad destacan que los documentos del trámite habrían sido preparados o entregados con participación de abogados del Ministerio de Hacienda. A partir de ese elemento, surge una pregunta política: ¿se trató de una equivocación administrativa o de una decisión que terminó beneficiando al Ejecutivo para evitar que el texto no fuera modificado?
La hipótesis se apoya en el resultado concreto. Al quedar vigente el proyecto de primer debate, el Gobierno conserva la estructura presupuestal anterior a las modificaciones finales y evita incorporar ajustes que habían sido aprobados por las plenarias. Entre los cambios que, según los reportes citados, quedarían por fuera se encuentran una reorientación de ocho billones de pesos del pago de deuda hacia inversión regional, una adición de tres billones para el sector salud y recursos adicionales para defensa por 6,4 billones de pesos.
Desde el punto de vista político, es comprensible que el efecto alimente sospechas sobre quién resultó favorecido. Sin embargo, que una decisión produzca un beneficio para una de las partes no demuestra, por sí solo, que el error haya sido deliberado. Para sostener que existió una maniobra inducida, sería necesario contar con pruebas sobre la preparación de los documentos, las advertencias formuladas durante el trámite, el conocimiento de las consecuencias y la intención de provocar el resultado.
Por ahora, con la información disponible en el material de base, esa posibilidad debe mantenerse como una hipótesis política y no como una conclusión demostrada. La diferencia es fundamental: una cosa es señalar que el Gobierno terminó beneficiado por el procedimiento y otra, mucho más grave, es afirmar que provocó deliberadamente el error para evitar la incorporación de cambios legislativos.
La segunda hipótesis: una equivocación que obligó a actuar de urgencia
La interpretación alternativa sostiene que el episodio fue un error de procedimiento y que el Gobierno debió recurrir a las herramientas constitucionales para evitar que el país quedara sin un presupuesto vigente. Bajo esta lectura, la expedición del decreto no sería una maniobra para desconocer al Congreso, sino la aplicación de una salida prevista por el ordenamiento jurídico cuando no se completa oportunamente el trámite presupuestal.
Esta explicación tiene un fundamento institucional concreto: la normativa presupuestal contempla mecanismos para resolver la falta de expedición oportuna del presupuesto. La utilización de esos mecanismos, siempre que se cumplan las condiciones legales, no constituye por sí misma una irregularidad. La discusión consiste en determinar si los hechos que rodearon el trámite encajaban efectivamente en el supuesto previsto por la norma y si el Gobierno aplicó correctamente sus consecuencias.
No obstante, incluso si se confirma que todo se originó en una equivocación, eso no elimina la responsabilidad política por las fallas de coordinación. Un presupuesto de esta magnitud exige rigor documental, seguimiento de los textos aprobados por ambas cámaras y comunicación precisa entre el Ministerio de Hacienda, los ponentes y las mesas directivas del Congreso. Un error que altera la vigencia de modificaciones presupuestales no puede tratarse como un detalle sin importancia.
La urgencia de resolver el problema puede justificar la necesidad de actuar, pero no sustituye la obligación de explicar cómo se produjo el fallo y qué controles se aplicarán para evitar que vuelva a ocurrir.
La tercera lectura: un Congreso y un Gobierno nuevo frente a un trámite de alta complejidad
Una tercera interpretación atribuye el episodio a las dificultades propias de una transición política y administrativa. El nuevo Congreso recibió un proyecto presupuestal elaborado originalmente por la administración anterior y el nuevo Gobierno tuvo que revisarlo y ajustarlo a sus prioridades y a la situación fiscal del país. Al mismo tiempo, el Congreso debía tramitar el documento, debatir modificaciones y aprobar un texto definitivo dentro de un calendario constitucional estricto.
Ese proceso requiere coordinación permanente entre el Ejecutivo y el Legislativo. Los proyectos presupuestales tienen múltiples artículos, cifras y disposiciones que deben coincidir en las distintas etapas del procedimiento. Una modificación aparentemente puntual puede obligar a revisar documentos, verificar votaciones y conciliar textos antes de que concluya el trámite.
La novedad de un Gobierno o la renovación de las bancadas puede contribuir a explicar dificultades de coordinación, pero no elimina la responsabilidad de cumplir las reglas. La administración pública está obligada a garantizar la continuidad institucional incluso durante los periodos de transición. Precisamente para eso existen procedimientos formales, equipos técnicos y mecanismos de verificación.
Si el episodio se debió a falta de experiencia, coordinación insuficiente o descuido, la lección sería igualmente importante: la capacidad de gobernar también se mide por la calidad de los procedimientos administrativos y legislativos, no solamente por la formulación de políticas públicas.
Los cambios que quedan por fuera y el costo de la decisión
La consecuencia más tangible de la aplicación del texto de primer debate es la exclusión de modificaciones aprobadas durante las plenarias. Entre ellas se encuentra, según la información citada, el traslado de ocho billones de pesos destinados inicialmente al pago de deuda hacia inversión regional. También quedarían por fuera una adición de tres billones para salud y 6,4 billones adicionales para defensa.
La representante Jennifer Pedraza señaló, además, que se perderían partidas relacionadas con subsidios de energía y gas, apoyos del Icetex y restricciones al uso de una bolsa de 3,9 billones de pesos. Estas cifras y afirmaciones deben atribuirse a la congresista mientras no exista una confirmación oficial que permita establecer con precisión el alcance de cada cambio excluido.
La discusión no es únicamente contable. Cada modificación presupuestal representa una decisión sobre prioridades públicas. Reorientar recursos del servicio de la deuda hacia inversión regional puede cambiar la disponibilidad de financiación para proyectos territoriales; aumentar una partida para salud modifica el margen de gasto de ese sector; y ampliar los recursos para defensa afecta la distribución entre distintas funciones estatales.
Por eso, el episodio exige una explicación clara sobre cuáles disposiciones quedaron finalmente vigentes, cuáles perdieron efecto y qué consecuencias tendrán para las entidades y los programas involucrados. Sin esa información, el debate corre el riesgo de quedarse en la disputa sobre responsabilidades políticas, sin examinar suficientemente el impacto real sobre el gasto público.
La confianza institucional y la credibilidad fiscal
El Gobierno anunció que la decisión buscaba dar tranquilidad a inversionistas y tenedores de bonos de deuda pública. Esa señal es importante porque la estabilidad presupuestal influye en la evaluación de la capacidad del Estado para planificar sus obligaciones financieras y mantener la continuidad de sus operaciones.
Sin embargo, la confianza no depende únicamente de que exista un presupuesto vigente. También requiere claridad sobre la legalidad del procedimiento, transparencia en la asignación de los recursos y capacidad institucional para ejecutar las partidas aprobadas. La incertidumbre sobre el trámite puede disminuir cuando se publica el decreto correspondiente, pero las preguntas sobre el origen del error y las modificaciones excluidas seguirán teniendo relevancia política.
La credibilidad fiscal también exige que el Gobierno explique cómo se ajusta el presupuesto a la realidad de los ingresos, los compromisos de deuda y las necesidades de gasto. La existencia de un monto global de 634,9 billones de pesos no resuelve por sí sola las discusiones sobre prioridades, eficiencia o sostenibilidad. La calidad de la gestión presupuestal se demuestra en la coherencia entre los recursos disponibles, las obligaciones del Estado y los resultados que se espera obtener.
Una explicación pendiente para el país
El episodio del presupuesto de 2027 deja una discusión que no debería cerrarse con la expedición del decreto. El Gobierno tiene la responsabilidad de explicar por qué no se completó la conciliación, cómo se prepararon los documentos y cuál fue la secuencia de decisiones que condujo a la aplicación del proyecto de primer debate. El Congreso, por su parte, debe aclarar qué ocurrió con los textos votados y qué controles fallaron durante la etapa final.
La primera hipótesis plantea que el resultado pudo haber favorecido deliberadamente al Ejecutivo; la segunda sostiene que se trató de un error que obligó a actuar para evitar un vacío presupuestal; y la tercera apunta a problemas de coordinación en un contexto de transición política. Con la información disponible no es posible confirmar que haya existido una maniobra intencional, pero sí puede afirmarse que el fallo tuvo consecuencias materiales sobre la versión del presupuesto que entraría en vigor.
La discusión de fondo es institucional. Cuando un error de trámite altera la distribución de recursos públicos, el país tiene derecho a conocer sus causas y a verificar que las normas se aplicaron correctamente. La estabilidad presupuestal es indispensable, pero también lo son la transparencia y el respeto por los procedimientos legislativos.
El Gobierno puede haber encontrado una salida jurídica para mantener vigente el presupuesto, pero esa solución no reemplaza la obligación de rendir cuentas sobre lo sucedido. La diferencia entre una equivocación administrativa y una maniobra deliberada no puede establecerse únicamente a partir de quién resultó beneficiado. Debe sustentarse en documentos, decisiones verificables y responsabilidades identificadas. Esa es la única manera de evitar que una controversia fiscal de gran impacto termine reducida a una disputa de versiones entre el Ejecutivo y el Congreso.
Preguntas y respuestas de contexto
¿Por qué el Presupuesto General de la Nación para 2027 se expedirá por decreto?
Debido a un error de trámite legislativo en el Congreso, donde el Senado y la Cámara aprobaron versiones diferentes del artículo 65 y no lograron conciliar los textos antes del plazo constitucional del 20 de octubre.
¿Qué versión del presupuesto quedará vigente con esta decisión?
Regirá el proyecto presentado originalmente por el Gobierno con las modificaciones aprobadas únicamente en el primer debate de las comisiones económicas, dejando por fuera los ajustes realizados posteriormente en las plenarias.
¿Cuáles son las principales consecuencias de que no se aprobara el texto de las plenarias?
Se pierden modificaciones clave como la reorientación de 8 billones de pesos de deuda hacia inversión regional, 3 billones adicionales para salud y 6,4 billones de pesos para el sector defensa.
Noticias relacionadas
(ANÁLISIS) El “Pacto de Valledupar”: las implicaciones políticas y judiciales de una posible instrumentalización de la justicia
La apertura de una investigación disciplinaria contra el exministro del Interior Armando Benedetti…
Alerta nacional por crisis energética: Senador Juan Espinal pide medidas urgentes ante el fenómeno de El Niño
El senador Juan Espinal advierte sobre un riesgo inminente de racionamiento eléctrico debido a la…

Aplazada la audiencia que define la medida de aseguramiento contra Miguel Quintero Calle y Sebastián Ortega
Un fallo técnico en los sistemas de grabación del juzgado obligó a postergar la diligencia donde se…