El sector bancario en Colombia fortaleció su rentabilidad durante el año 2026
Las utilidades de los bancos en Colombia alcanzaron los 11,4 billones de pesos hasta agosto de 2026, impulsadas por un crecimiento del 37,5% y una mejora sostenida en la calidad de la cartera de créditos.
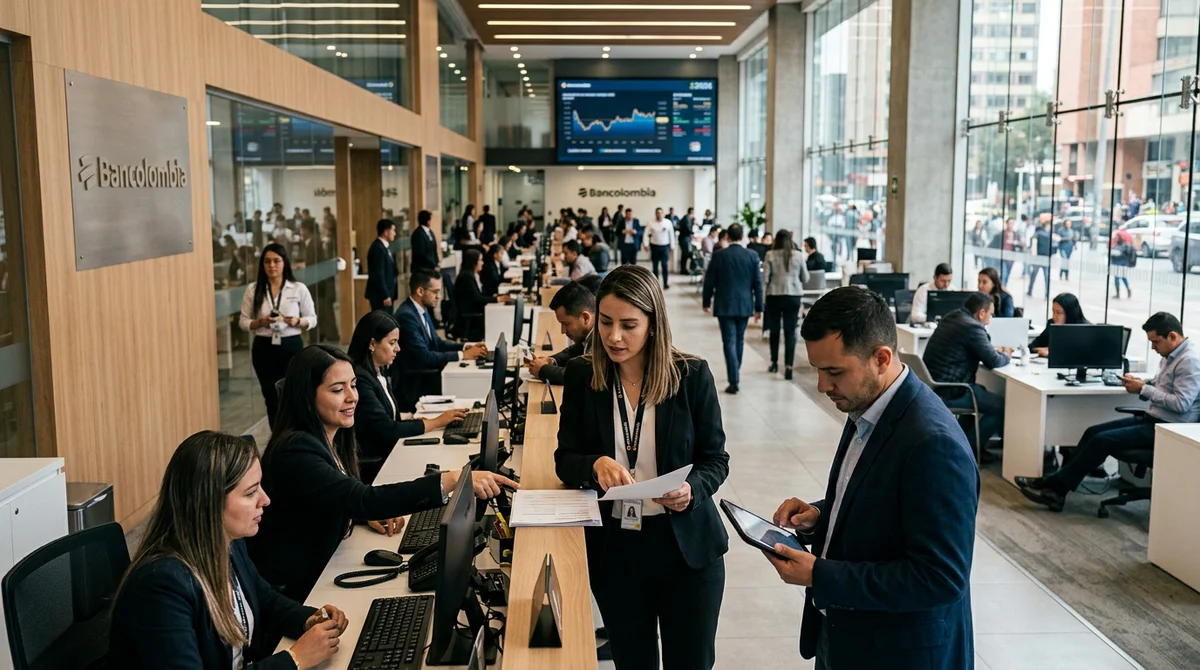
El sistema financiero colombiano registró un desempeño positivo durante los primeros ocho meses del año 2026, consolidando una tendencia de recuperación que se reflejó tanto en sus utilidades como en la dinámica de colocación de créditos. Según el reporte más reciente de la Superintendencia Financiera, las ganancias de los bancos en el país alcanzaron los 11,4 billones de pesos entre enero y agosto, lo que representó un incremento del 37,5% en comparación con el mismo periodo del año anterior.
Resultados destacados por entidades financieras
El comportamiento al alza de las utilidades estuvo encabezado por las instituciones de mayor envergadura dentro del mercado nacional. Bancolombia se posicionó como la entidad con mayores beneficios, reportando utilidades por 5,33 billones de pesos hasta el mes de agosto, cifra que equivale a un crecimiento anual del 23,8%. Por su parte, Davivienda mostró una evolución significativa al prácticamente duplicar su desempeño previo, alcanzando los 1,62 billones de pesos, lo que significó un aumento del 59,3%.
En el escalafón de resultados también se ubicaron de manera destacada el Banco de Bogotá y el Banco GNB Sudameris. Sin embargo, la autoridad supervisora precisó que el panorama no resultó uniforme para todos los actores del sistema, dado que diversas entidades todavía se mantuvieron en terreno de pérdidas. Esta situación evidenció que el sector financiero transitó por una reactivación a distintas velocidades, dependiendo de la estructura y el enfoque de cada institución.
Únete al canal de WhatsApp de IFMNOTICIAS para estar informado de manera oportuna y con detalle. IFMNOTICIAS · Información de VerdadUnirmeLa mejora en la rentabilidad de los establecimientos de crédito se fundamentó, en gran medida, en una reducción de la presión sobre el gasto de provisiones. Al haber una menor necesidad de destinar recursos para cubrir créditos de difícil cobro, el indicador de rentabilidad sobre activos (ROA) se situó en 1,61%. Este dato reflejó una gestión de riesgo más estable y holgada en comparación con los ejercicios de años precedentes, lo que permitió que el flujo de caja de las entidades se viera fortalecido.
Comportamiento de la cartera de créditos
Uno de los hitos más relevantes del periodo fue la expansión sostenida de la cartera de crédito, la cual superó un prolongado ciclo de estancamiento. El saldo bruto de los préstamos en Colombia llegó a los 803,4 billones de pesos al cierre de agosto de 2026. Este volumen representó un crecimiento real anual del 2,7%, completando así dieciséis meses consecutivos de variaciones positivas en términos reales.
El dinamismo del crédito se apoyó principalmente en los segmentos de consumo y vivienda. El crédito de consumo registró un aumento del 4,1% en términos reales, mientras que la cartera de vivienda creció un 4,5%, impulsada de manera notable por la financiación de unidades de interés social. No obstante, la modalidad con mayor aceleración fue el microcrédito, que presentó un incremento real del 11,3%. En contraste, la cartera comercial, que es la de mayor peso dentro del sistema, mostró un repunte más conservador del 0,7%.
La expansión en la colocación de recursos no comprometió la estabilidad del sistema, pues vino acompañada de una mejora en la calidad de los activos. El indicador de cartera al día se estableció en 96,2%, mientras que el índice de morosidad total descendió al 3,8% en julio, una mejora frente al 4,3% registrado un año atrás. Al analizar la mora por modalidades, se observó que el microcrédito presentó el nivel más alto con un 6,9%, seguido por el consumo con un 4,9%. Los segmentos comercial y de vivienda mantuvieron niveles de mora más controlados, con un 3,2% y 3,1% respectivamente.
Solidez del sistema financiero integral
El fortalecimiento de los indicadores no se limitó exclusivamente a la banca comercial, sino que se extendió a la totalidad del sistema financiero. Los activos totales administrados por las entidades vigiladas por la Superintendencia Financiera, incluyendo recursos propios y de terceros, sumaron 3.799,5 billones de pesos. Este monto representó un crecimiento real del 3,9% anual, lo que demostró la confianza de los inversionistas y ahorradores en las instituciones locales.
Dentro de este marco de solidez, el ahorro pensional de los ciudadanos colombianos alcanzó un hito relevante al superar los 660 billones de pesos. Este máximo histórico fue el resultado de la recuperación de los mercados financieros internacionales y locales, sumado al aporte constante de los afiliados al sistema. Este volumen de recursos constituye un pilar fundamental para la inversión en el país y para la seguridad social de los trabajadores a largo plazo.
A pesar de la tendencia favorable que muestran las cifras, analistas del sector financiero mantuvieron una postura de cautela. Se advirtió que la expansión del crédito todavía se produjo de manera gradual y que la consolidación definitiva de esta tendencia dependerá del comportamiento de la actividad económica general en los meses venideros. En este contexto, el mercado permaneció atento a la publicación de los datos del Producto Interno Bruto (PIB) correspondientes al tercer trimestre por parte del Departamento Administrativo Nacional de Estadística (DANE), ya que dicho informe proporcionará la señal definitiva sobre la robustez del crecimiento económico en Colombia.
La gestión de las entidades financieras durante el resto del año 2026 estará enfocada en mantener los niveles de eficiencia operativa y en monitorear de cerca la capacidad de pago de los deudores, especialmente en los segmentos que mostraron mayores índices de morosidad. La estabilidad de las tasas de interés y el control de la inflación serán factores determinantes para que el crédito comercial recupere el protagonismo que tradicionalmente ha tenido en la estructura financiera del país.
Preguntas y respuestas de contexto
¿Cuánto crecieron las utilidades de los bancos en Colombia durante 2026?
Las ganancias de las entidades bancarias alcanzaron los 11,4 billones de pesos entre enero y agosto, lo que representa un incremento del 37,5% frente al año anterior.
¿Cuáles fueron las entidades financieras con mejores resultados?
Bancolombia lideró el mercado con utilidades de 5,33 billones de pesos, seguida por Davivienda, que reportó 1,62 billones de pesos tras aumentar su desempeño en un 59,3%.
¿Cómo se comportó la entrega de créditos y la morosidad?
La cartera de créditos creció un 2,7% real, impulsada por el microcrédito y la vivienda, mientras que el índice de morosidad mejoró al descender al 3,8%.
Noticias relacionadas
Reino Unido registra su mayor expansión económica en dos años impulsada por la inteligencia artificial
La economía del Reino Unido creció un 0,7% en el tercer trimestre de 2026, impulsada por el sector…
El oro se hunde a mínimos de más de un año ante la apuesta por un alza de tasas de la Fed en diciembre
El metal precioso perforó la barrera de los US$4.000 por onza y cerró la semana con una pérdida…

El BID aprobó US$450 millones para reformar el sector eléctrico colombiano: un impulso a la seguridad energética
El Banco Interamericano de Desarrollo aprobó un crédito de US$450 millones para impulsar reformas…